

Без паники
Резкое снижение цен на золото в последние торговые сессии стало неприятным сюрпризом для инвесторов, однако говорить о сломе долгосрочного восходящего тренда пока преждевременно. Более того, нынешнюю коррекцию можно рассматривать как возможность для формирования или увеличения позиций в драгоценном металле по более привлекательным ценам. Важно понимать, что основные причины падения связаны прежде всего с изменением ожиданий относительно денежно-кредитной политики США, а не с исчезновением фундаментального спроса на золото.
Главным фактором давления стали укрепление американского доллара и резкий рост доходности казначейских облигаций США. Десятилетние американские бумаги приблизились к доходности 5,1%, а двухлетние — к 4,86%. Одновременно рынок стал закладывать практически неизбежное повышение ставки ФРС в декабре, причём вероятность более резкого шага (0.5 б.п. или даже 0.75) также перестала казаться нулевой. На фоне таких ожиданий инвесторы временно предпочитают инструменты с фиксированной доходностью, а золото, не приносящее процентного дохода, испытывает дополнительное давление.
Однако здесь есть важный нюанс. Высокие процентные ставки уже оказывают заметное тормозящее воздействие на американскую экономику. Особенно показателен рынок недвижимости: продажи существующих домов в октябре сократились на 5,5%, до минимального уровня с августа 2010 года. Это свидетельствует о том, что дорогие кредиты постепенно ограничивают экономическую активность. Если подобная тенденция усилится, ФРС в перспективе может столкнуться с необходимостью смягчения денежно-кредитной политики. А снижение ставок и доходности американских облигаций традиционно создаёт благоприятные условия для восстановления золота.
Дополнительным аргументом в пользу золота остаётся сохраняющаяся геополитическая напряжённость. Обострение противостояния США и Ирана, неопределённость вокруг Ормузского пролива и риски перебоев с поставками энергоносителей поддерживают спрос на защитные активы. Здесь возникает определённое противоречие: дорожающая нефть усиливает инфляционные опасения и способствует росту доходности облигаций, что краткосрочно плохо для золота. Но одновременно геополитическая нестабильность повышает его стратегическую привлекательность. Если напряжённость перерастёт в более серьёзный кризис, фактор защитного спроса вполне способен перевесить влияние процентных ставок.
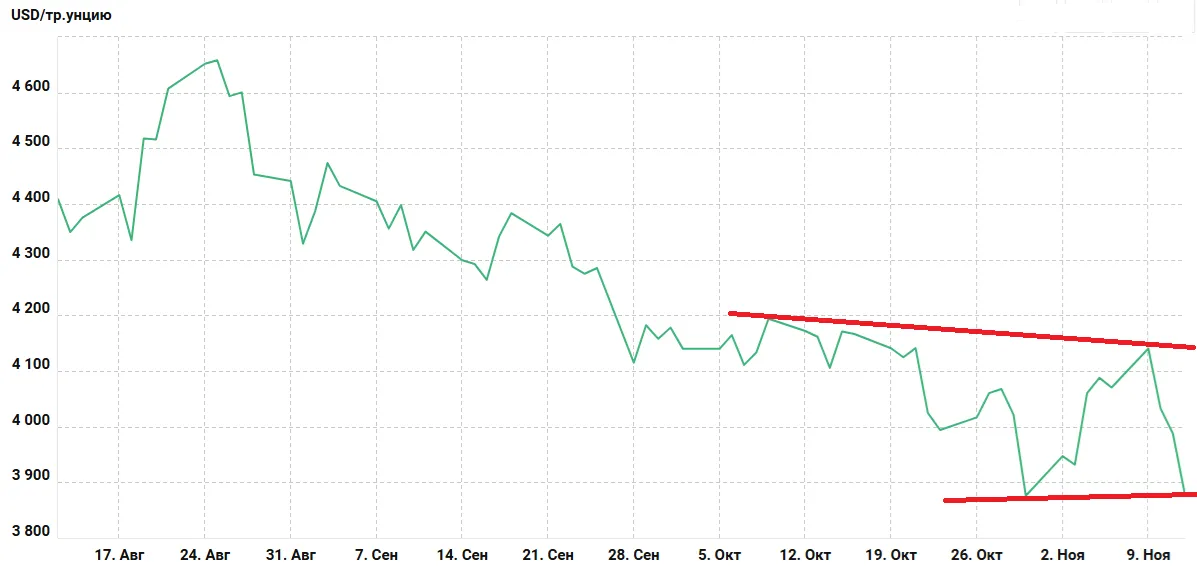
При этом фундаментальная картина рынка остаётся достаточно благоприятной. Согласно последнему обзору Всемирного совета по золоту за третий квартал 2026 года, центральные банки приобрели 321 тонну металла — на 42% больше, чем за аналогичный период прошлого года. С начала года чистые покупки официального сектора достигли 675 тонн, превысив прошлогодний показатель за сопоставимый период на 6%. Это принципиально важный момент: центральные банки продолжают рассматривать золото как стратегический резервный актив даже при высоких ценах и неблагоприятной краткосрочной конъюнктуре. Их интерес связан с диверсификацией резервов, снижением зависимости от отдельных валют и необходимостью защиты от финансовых и геополитических рисков. Особенно эта тенденция заметна на примера Народного банка Китая. Как только цены падают ниже 4000 долларов за тройскую унцию, регулятор выходит на рынок с покупками.
Не менее показательно поведение институциональных инвесторов. В третьем квартале глобальные биржевые фонды, обеспеченные физическим золотом, вновь продемонстрировали значительный приток капитала — 211 тонн. Совокупные запасы этих фондов достигли рекордных 4256 тонн. Получается, что профессиональные участники рынка возвращаются к золоту даже на фоне высоких ставок и укрепления доллара. Это говорит о том, что инвестиционный интерес к металлу не исчез, а его роль в диверсификации портфелей остаётся востребованной.
Ещё один фактор поддержки — ограниченная реакция предложения на высокие цены. Несмотря на привлекательную стоимость металла, мировая добыча не демонстрирует взрывного роста, а переработка лома в третьем квартале сократилась на 8% в годовом выражении. Совокупное предложение золота уменьшилось на 1%. Иными словами, рынок пока не получает значительного дополнительного объёма металла, который мог бы быстро удовлетворить инвестиционный спрос. Всемирный совет по золоту ожидает, что по итогам 2026 года именно инвестиционный спрос станет главным источником прироста общего потребления, увеличившись примерно на 200 тонн относительно 2025 года.
Интересно развивается и направление цифрового золота. Например, обеспеченный физическим металлом токен Tether Gold увеличил объём обеспечивающих его запасов на 59% за первые девять месяцев 2026 года, до 25,7 тонны. Компания также сообщила о независимой проверке резервов, в рамках которой аудиторы KPMG провели физический пересчёт и проверку слитков. Всемирный совет по золоту оценивает потенциальный дополнительный спрос, который может возникнуть благодаря развитию токенизированного рынка при устранении существующих барьеров, вплоть до 700 млрд долларов. Пока это перспективный, а не реализованный спрос, но он показывает, что инвестиционная инфраструктура вокруг золота продолжает расширяться, открывая доступ к металлу новым категориям покупателей.
Что касается ближайшей динамики, то после падения к отметкам около 3850–3880 долларов за унцию рынок уже продемонстрировал первые признаки восстановления. В пятницу, 13 ноября, золото отскочило примерно на 1%, вернувшись к 3918 долларам. Правда, недельное снижение пока составляет около 3,5%, поэтому говорить о полноценном развороте преждевременно. С технической точки зрения ближайшей задачей покупателей станет возвращение выше зоны 3896–3944 долларов, после чего откроется возможность движения к 3992–4022 долларам. Закрепление выше 4000 долларов станет важным психологическим сигналом восстановления. В то же время потеря поддержки 3852 долларов может привести к повторному тестированию района 3830 долларов.
Для российского покупателя важно учитывать и валютную составляющую. При мировой цене золота около 3919 долларов за тройскую унцию и курсе доллара 82,9 рубля официальная учётная цена Банка России составляет 10 708 рублей за грамм. При этом ослабление рубля способно частично компенсировать снижение мировых котировок, инвесторы получают защиту от девальвации национальной валюты.
Таким образом, нынешнее снижение стоит воспринимать не только как источник риска, но и как возможность для долгосрочных покупателей. Золото оказалось под давлением из-за конкретных (и кратковременных!) макроэкономических обстоятельств: высоких ставок, сильного доллара и пересмотра ожиданий относительно политики ФРС. Но ни один из ключевых факторов долгосрочного спроса не исчез. Центральные банки продолжают наращивать резервы, инвестиционные фонды возвращаются к покупкам, геополитическая неопределённость сохраняется, а предложение металла остаётся ограниченным. Оптимальная стратегия в нынешней ситуации — не пытаться угадать абсолютное дно, а рассматривать постепенное формирование позиции с распределением покупок по времени.